病人が減ると倒産する!病院7割赤字の真実と私たちに迫る医療費負担の影
あなたの健康が儲けの源泉になるリスク。
大規模病院の構造的赤字を脱却するには?
とても興味深い記事。
病院経営は興味ないし、、、 なのですが、病院から見て客は、私やあなた。
病人が減ってしまっては、経営が成り立ちません。
その対策として、コストカット、客を増やす、高額な治療などが対策となる。
これコストカットは、病院の看護師が減ったり、設備が削減される。
客を増やすは、病院の世話になる病人を増やし、来院してもらうこと。
客が来なければ売上げにならず、利益がなければ廃業ですからね。
さらに高額な治療は、自費をすすめたり、点数の高い特定入院料の病床へ送る。
救急と手術を増やし、入院単価を上げる、検診・人間ドックを増やす。
そして不思議と記事では触れていないけど、ワクチンは外せません。
コロナ当時でも時給18万円など、一気に黒字転換の立役者、ワクチン接種。
健康で病気でない人から売上げを作ることができる、こすれば儲かる魔法のランプ。
コロナがおわれば、インフル、帯状疱疹、HPVと接種を迫るのはこのためだろう。
実際、ワクチンなんか打たない私はコロナにすらならない。
というかPCR検査しなけりゃかからないのがコロナですからね。
まぁ重要なのは、病院の6割以上が赤字で、客がいないと困ってる。
対策としての儲けの手段は、患者数と医療費を上げること。
お客の立場のあなたには、何が起こるのでしょうか?
ここに気づくことは、健康にとって最重要かもしれませんね。
病院の何割が赤字?調査ごとの違い
結論から言う。2024年度では、どの調査を見ても病院経営は過半数が赤字だ。
「60%」や「75%」などがあるが、同じ調査ではないので誤差はある。
厚生労働省の医療経済実態調査
厚労省が2年に1度出す第25回医療経済実態調査(令和7年実施)が、いちばん公的な物差しだ。2024年度の結果はこうなる。
| 区分 | 医業利益が赤字の割合 | 平均の利益率 |
|---|---|---|
| 一般病院 | 72.7% | 医業利益率は赤字が続く(損益率は▲7.3%) |
| 病院全体 | 67.2% | 類型を問わず半数超が赤字 |
| 精神科病院 | 66.0% | 半数超が赤字 |
| 療養型病院 | 53.0% | 半数超が赤字 |
一般病院の1施設あたり平均を見ると、医業収益は約45.0億円、医業費用は約48.6億円。
差し引きで約3.6億円の医業赤字だ。収益は前年度より2.7%増えている。
費用も2.4%増えている。増収なのに赤字が残る、いわゆる増収減益だ。
機能別だと差がつく。健保連が同調査を整理した数字では、回復期の赤字病院は40.0%、慢性期は56.3%。一方、高度急性期は75.0%、急性期A(看護配置7対1相当)は77.8%、急性期Bは73.0%。きついのは「大きな急性期」の方だ。近所のリハビリ病棟より、救急を抱えた病院の方が数字は悪い。
この調査の損益は、コロナ関連補助金を除いた本業で見ている。
コロナ補助金で大儲けできた時代が終わったら赤字に戻ったと言うこと。
四病院団体協議会の定期調査
日本病院会など4団体の2025年度病院経営定期調査(最終報告)は、会員病院1,629施設の有効回答だ。2024年度はこうなる。
- 医業利益が赤字の病院:74.6%(前年度70.8%)
- 経常利益が赤字の病院:65.0%(前年度52.1%)
- 100床あたり医業利益:▲1億5,828万円 → ▲1億8,043万円
- 100床あたり経常利益:▲2,861万円 → ▲8,102万円
経常赤字の伸びが大きい。本業だけでなく、補助金や医業外の収支まで含めても、黒字に戻せなくなっている、という意味だ。
中間報告の段階では医業赤字73.8%、経常赤字63.6%だった。最終でさらに悪化している。
帝国データバンクの民間病院調査
帝国データバンク「全国『病院経営』動向調査(2024年度)」は、民間の一般病院約900法人の決算だ。
- 営業赤字:61.0%(前年度54.8%、過去20年で最悪)
- 債務超過:13.6%(前年度9.9%)
- 営業利益率の平均:▲1.76%(前年度▲1.07%)
- 同じ集計の診療所の営業赤字:38.4%
病院は診療所の約1.6倍、赤字になりやすい。地域別では四国72.3%、北陸71.7%と、地方の民間病院が重い。大病院のコンサル記事で「約60%」と出る数字は、だいたいこの系統だ。
数字がバラバラに見えるのは、調査が下手だからではない。
- 厚労省:抽出調査。医業利益(本業)
- 四病協:会員病院。医業利益と経常利益
- TDB:民間法人の決算。営業損益
「病院の60%が赤字」も「75%が赤字」も、どちらも根拠はある。混ぜて一つの真実にしないこと。それが先だ。
病院が赤字になる原因は何か
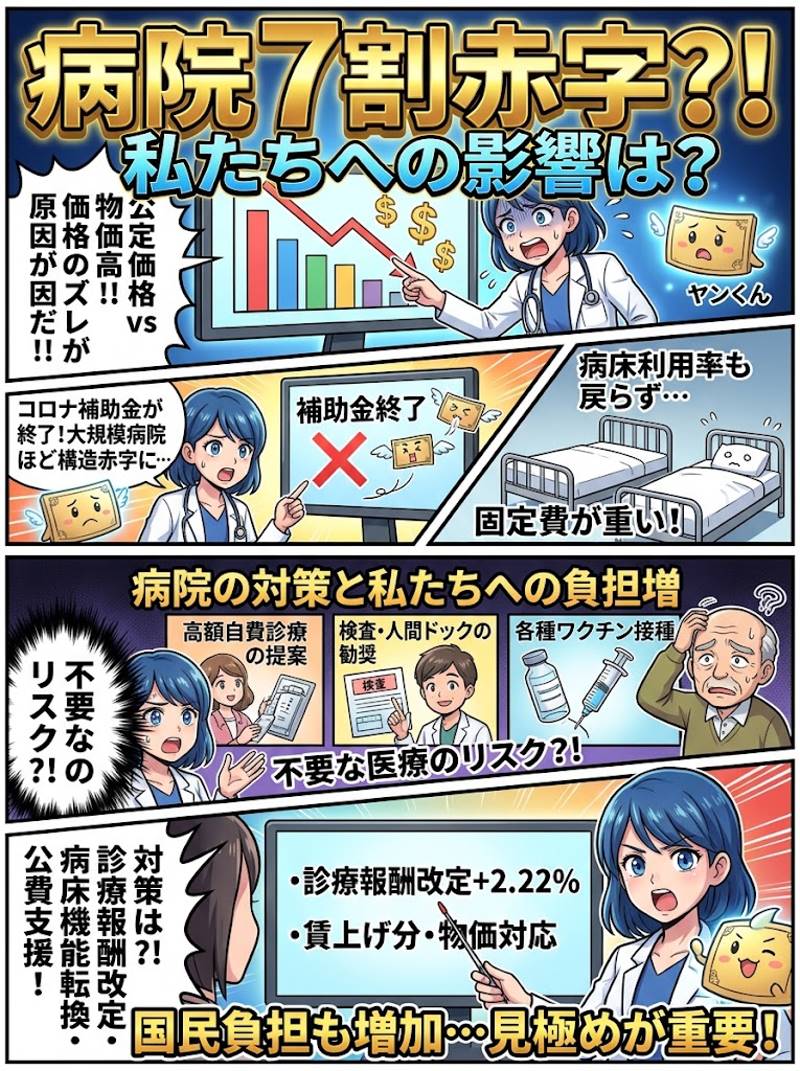
原因を一つにまとめたがる話は多い。公式調査が繰り返し書いているのは、もっと地味だ。売値が公定価格で、仕入れと人件費は市場価格だ、というズレである。
コロナ補助金が消えたあとに残った固定費
2020〜2022年度は、病床確保料などのコロナ関連補助金が病院の収支を支えた。
この病床確保などは、分科会の尾身茂が関わる病院でも、不正が発覚するなど詐欺的な手法が黒字を生み出していましたからね。
しかし2023年度以降、美味しい状況がほぼ消える。日本経営グループの病院向けレポートも、日本病院会などの調査を引き、補助金消失後に大規模病院の多くが構造赤字に入った、と書いている。
たとえ話をする。臨時の危険手当で家賃を払っていた店が、手当だけ先に打ち切られる。
客足は完全には戻らず、電気代と時給は上がっている。帳簿の赤は、店長の性格より先に、この順番で説明できる。
物価・賃上げと診療報酬のタイミング
病院の収入の大半は診療報酬だ。国が点数と単価を決める。材料費、委託費、光熱費、給与は市場で動く。厚労省も中医協の場で、物価・物件費・人件費の伸びが費用を押し上げている、と説明している。
2024年度改定の本体は+0.88%だった。その後も賃上げと物価は続いた。2024年度調査で赤字が広がったのは、改定が「遅れた」「足りなかった」側の説明と、病院側の固定費が厚い側の説明が、同時に立つ。片方だけ採用すると雑になる。
病床は多いのに、床が埋まらない
日本は人口あたりの病床数が多い。一方で一般病床の利用率は、コロナ前の水準まで戻っていない、という整理が病院団体側から繰り返し出ている。
床を持っているだけで、看護配置も設備も光熱もかかる。客室が空いているホテルと同じだ。空室を「地域のため」に残す判断はあり得る。その空室の家賃を誰が払うかまで決めないと、赤字は病院の internally に溜まる。
急性期ほど赤字率が高い、という厚労省の機能別データは、この話とつながる。救急も高度機器も、使わなくても人が要る。使った初日から包括払いの枠に収まりきらない、という構造もDPC病院では昔から指摘されている。
「全部の病院を同じ赤字」にはしない
回復期の赤字割合は40%。急性期Aは77.8%。同じ「病院」でも中身が違う。地方の民間はTDBで特に厳しい。公立は繰入金(税金)で穴を埋める前提が、最初から制度にある。
総務省は令和8年度の地方財政対策で、病院事業への繰出金を約8,300億円規模(前年度比で増額)とし、不採算地区への特別交付税も続ける、と説明している。公立の赤字は「経営が下手」だけで終わらない。救急や周産期を税で買う契約が、価格に明示されていない、という問題でもある。
よくある誤解も、ここで切っておく。
- 赤字=医師が怠けている、ではない。機能と地域で差がある
- コロナ補助金が消えた=それだけが原因、でもない。物価と病床の過剰が残っている
- 一時金を足せば本業は直る、わけではない。本業の売値が費用に追いついていない
病院の赤字を解消する方法
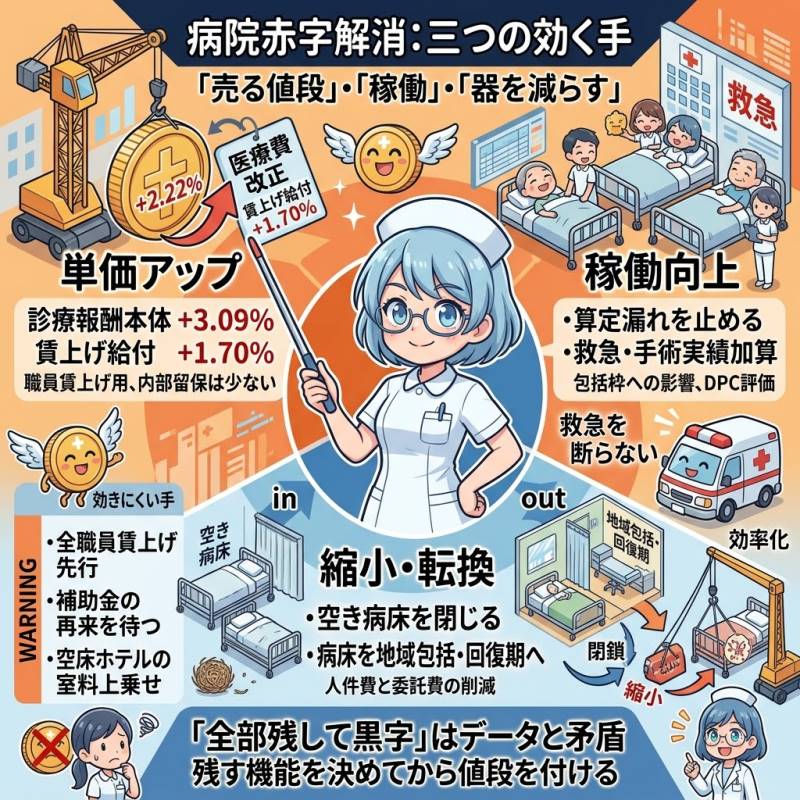
解消策は三つしかない。売る値段を上げる。守る医療だけ税で買う。余った器を減らす。今の政策は、この三つを同時に、しかも中途半端にやっている。
診療報酬を上げる(ただし中身を見る)
2026年度(令和8年度)改定は、厚労省の公表どおり、本体を2026・2027年度の平均で+3.09%、薬価等を合わせたネットで+2.22%とした。本体の内訳は次のとおりだ。
| 項目 | 2年度平均 |
|---|---|
| 賃上げ分 | +1.70% |
| 物価対応分 | +0.76% |
| 食費・光熱水費分 | +0.09% |
| 経営環境悪化の緊急対応分 | +0.44% |
| 効率化(後発品・在宅等の適正化) | ▲0.15% |
| 上記以外の改定分 | +0.25% |
2026年度は+2.41%(国費約2,348億円)、2027年度は+3.77%。施行は本体が2026年6月。約30年ぶりの高い本体改定、と報じられた理由は、この数字だ。
ただし賃上げ分は、職員のベースアップに回す前提が強い。病院の内部留保には残りにくい。緊急対応分の多くは病院向けに厚く配分された。それでも「改定したから7割赤字が消える」とは、調査側も支払側も言っていない。値札を少し上げただけだ。仕入れと家賃が同じ速度で下がる保証はない。
国民側から見ると、診療報酬の引き上げは保険料と窓口負担の話になる。健保連の意識調査では、保険料が「重い」は6割超。増える医療費の財源として保険料引き上げを選ぶ人は約1割にとどまる。値上げだけで全病院を残す案は、数字の上でも世論の上でも、通りにくい。
一時金と公立の繰入金は「つなぎ」である
厚労省の医療機関等における賃上げ・物価上昇支援事業は、病院に対し、許可病床数に応じた賃上げ給付と物価給付を出す枠だ。物価分には救急・手術・分娩の実績加算もある。これは補正予算型のつなぎである。コロナの病床確保料の再来ではない。
公立病院は、一般会計からの繰入金と地方交付税で不採算医療を支える。総務省も繰出の増額と、経営改善計画を条件にした病院事業債を用意している。税金で買うなら、何を買うかを契約にした方がきれいだ。今は「足りないから補填」に見えやすい。補填は、翌年も同じ議論を呼ぶ。
病院側で効く手は、単価・稼働・縮小
現場で黒字に戻している病院がやっていることは、派手ではない。
- 算定漏れを止め、請求単価を上げる
- 救急を断り続けない(断ると稼働もDPCの評価も落ちる)
- 空いている急性期を、地域包括や回復期へ転換する
- 使っていない床を閉じ、人件費と委託費を床に合わせる
- 建て替えと高額機器を、返済できる収益があるときだけやる
逆に効きにくいのもはっきりしている。全職員の賃上げだけ先行させる。補助金の再来を待つ。同じ二次医療圏に似た急性期を並走させたまま単価だけ上げる。空室のホテルに室料を上乗せする話と同じで、客が増えなければ固定費が残る。
国の地域医療構想は、もともと病床の機能分化と集約が目的だ。構想を「努力目標」のままにすると、交付税も診療報酬も、残す病院と残さない病院を区別できない。残す救急・周産期・へき地は原価+必要な利益で買う。残さない床は閉じる。この仕分けがない値上げは、保険料だけ先に上がる。
病院を全部残したまま黒字にする、という解は、公式データと整合しない。残す機能を決めてから、値段を付ける。その順番だけが、調査の数字と矛盾しない。
【病院の赤字】のよくある質問(FAQ)
日本の病院は赤字が多いのですか?
🏥はい、日本の病院は過半数から7割以上が赤字経営に陥っています。
厚生労働省が実施した第25回医療経済実態調査によると、2024年度における一般病院の72.7%が医業赤字であり、病院全体でも67.2%が赤字という厳しい状況が示されています。
四病院団体協議会の2025年度病院経営定期調査でも医業利益が赤字の病院は74.6%にのぼり、経常利益ベースでも65.0%が赤字を計上しています。
帝国データバンクの動向調査でも民間病院の61.0%が営業赤字であり、過去20年で最悪の水準に達しています。
公的調査の詳しい集計結果は、厚生労働省の中医協審議会資料から確認できます。
病院の経営赤字が拡大している主な原因は何ですか?
📉診療報酬という公定価格に対し、仕入れ費用や人件費が市場価格で高騰している価格のズレが主な原因です。
病院の主な収入源である診療報酬は公定価格として固定されている一方、物価高に伴う光熱水費や医薬品・医療材料費、人件費は急激に上昇しています。
コロナ禍において病院の収支を支えていた病床確保料などの巨額な公的補助金が終了したことで、過剰な固定費だけが病院経営の現場に残されました。
日本は人口あたりの病床数が多いものの、一般病床の利用率がコロナ禍前の水準まで戻っておらず、空床の維持費用が経営を直接圧迫しています。
医療経営の構造変化については、日本病院会が公開する各種調査報告書を参照してください。
病床の機能や病院の種類によって赤字の割合に差はありますか?
📊はい、救急医療や高度医療を担う大規模な急性期病院ほど赤字の割合が高くなっています。
健康保険組合連合会の分析データによると、回復期病床を持つ病院の赤字割合は40.0%にとどまる一方、高度急性期病院は75.0%、急性期A(看護配置7対1相当)病院は77.8%が赤字です。
急性期病院は常時手厚い看護師配置や高度医療機器の維持が必要となり、患者の利用有無にかかわらず莫大な固定費が発生します。
地域別では地方の民間病院が特に厳しく、四国や北陸などでは7割を超える法人が営業赤字を抱えています。
ご自身がお住まいの地域にある医療機関の機能区分については、各自治体が公開する病床機能報告のデータで確認することをおすすめします。
公立病院の赤字と民間病院の赤字にはどのような違いがありますか?
🏛️公立病院は税金(自治体からの繰入金)による補填を前提としている一方、民間病院は自力で資金調達や経営維持を行う必要があります。
公立病院は不採算地区での医療や救急・周産期医療といった採算が合いにくい地域医療を担う目的があり、自治体の一般会計からの繰出金によって赤字が補填される仕組みが存在します。
総務省の地方財政対策では病院事業への繰出金として約8,300億円規模が措置され、特別交付税の支援も継続されています。
民間病院には公立病院のような直接的な税金補填がないため、赤字が長期化すると13.6%にのぼる病院のように債務超過に陥り、廃業のリスクに直面します。
公立病院に対する財源措置の詳細は、総務省の地方財政関係資料に記載されています。
尾身茂氏などの医療関係者が関わる補助金の問題とは何ですか?
🔍コロナ禍における病床確保料の受給に関して、一部の医療法人で不正や不適切な運用が指摘された問題です。
独立行政法人地域医療機能推進機構(JCHO)をはじめとする医療機関において、確保病床が実際には十分に活用されていないにもかかわらず多額の病床確保料が支給されていた事実が取り沙汰されました。
一部の医療機関では病床確保料などの公的給付金によって一時的な大幅黒字を計上し、補助金への過度な依存体制を作り出しました。
こうした臨時特例的な補助金の打ち切りに伴い、本業の収益力が伴っていなかった病院が急速に構造的赤字へと転落しています。
当時の補助金執行と病床使用実績に関する会計検査報告は、会計検査院の公開情報で閲覧できます。
病院が患者を増やそうとすると患者側にはどのようなリスクが生じますか?
⚠️不要な検査や高額な自費診療の提案、過剰な入院といった医療費負担の増加に直面するリスクがあります。
病院が赤字脱却のために収益増加を目指す場合、診療単価の高い特定入院料病床への誘導や、検査・人間ドックの受診勧奨が行われやすくなります。
健康な人からも安定した収益を得られる手段として、各種感染症ワクチンの接種勧奨が強化される傾向が指摘されています。
患者側は提案された検査や治療が真に自身の健康増進に必要な処置であるかを冷静に見極め、セカンドオピニオンを含めた多角的な判断を行う姿勢が求められます。
具体的な赤字対策は?
💡公的な診療報酬の適正な改定、不採算医療への明確な公費支援、そして病院自身の病床削減や機能転換が具体的な対策です。
厚生労働省による診療報酬本体の引き上げや、物価・光熱水費高騰に対する支援金給付が国の政策として進められています。
病院現場の自助努力としては、算定漏れの防止による請求単価の適正化や、救急搬送の受け入れ維持による稼働率向上が挙げられます。
稼働していない余剰病床を削減して人件費や維持管理費を抑制することや、急性期病床から地域包括ケア病床・回復期病床へ転換することが赤字解消の実効策となります。
今後の具体的な医療再編の進捗は、厚生労働省が進める地域医療構想のガイドラインを参照してください。
2026年度の診療報酬改定で病院の経営赤字は解消されますか?
📈いいえ、診療報酬改定のみで病院の7割赤字という構造問題が完全に解消されるとは言えません。
2026年度(令和8年度)改定において、厚生労働省は本体部分を2年度平均で+3.09%、薬価等を合わせた全体で+2.22%の引き上げを公表しました。
改定率のうち+1.70%は医療従事者のベースアップ(賃上げ)に充てられる前提が強く、病院組織の利益や内部留保として手元に残る金額は限定的です。
診療報酬の引き上げは現役世代を中心とする国民の健康保険料増や窓口負担増に直結するため、際限のない単価引き上げによる解決には社会的な合意形成の限界があります。
社会保障財政の動向については、健康保険組合連合会
の政策提言や世論調査データをチェックすることをおすすめします。
備考